Debt Burden Ratio (DBR) adalah istilah yang umum ditemukan di industri keuangan. Rasio ini membandingkan penghasilan seseorang dengan beban utang yang ditanggungnya. Dengan menghitung rasio ini, lembaga keuangan dan bank bisa menilai apakah seseorang layak menerima pinjaman atau tidak.
Yuk, pahami lebih dalam apa itu debt burden ratio dan bagaimana rasio ini memengaruhi pengajuan Program Dana Talangan FLIN Anda lewat artikel berikut.
💡 Highlights
- DBR adalah rasio yang membandingkan total cicilan utang per bulan dengan penghasilan bersih bulanan.
- DBR rendah berarti beban utang ringan; DBR tinggi berarti beban utang berat.
- Rumusnya: total cicilan utang per bulan dibagi penghasilan bersih per bulan, dikali 100%.
- Secara umum DBR sehat berada di kisaran 30% sampai 40% dari penghasilan bersih.
- DBR dipakai bank untuk menilai kelayakan debitur dan mencegah kredit macet (NPL).
- Faktornya meliputi jumlah utang, penghasilan, suku bunga, kondisi makroekonomi, dan pengelolaan utang.
- DBR juga memengaruhi pengajuan Program Dana Talangan FLIN; calon klien melampirkan rekening koran dan slip gaji 3 bulan terakhir.
Apa Itu Debt Burden Ratio (DBR)?
Debt burden ratio (DBR) adalah rasio yang menunjukkan perbandingan antara total kewajiban utang seseorang atau perusahaan dengan penghasilan atau laba bersih yang dimiliki. Rasio ini membantu mengukur kemampuan membayar utang sekaligus menggambarkan kestabilan keuangan seseorang.
DBR yang rendah menandakan beban utang yang ringan. Sebaliknya, DBR yang tinggi menunjukkan beban utang yang berat.
Dari angka DBR ini, bank atau lembaga keuangan bisa mengetahui apakah calon debitur mampu membayar cicilan bulanannya atau tidak. Ini menjadi salah satu langkah untuk mencegah Non-Performing Loan (NPL) atau kredit macet.
DBR juga membantu bank menentukan besaran cicilan yang sanggup dibayar nasabah setiap bulan. Untuk menghitungnya, bank biasanya menjumlahkan seluruh cicilan dan utang calon debitur, mulai dari kartu kredit, pinjaman tanpa agunan, hingga cicilan kendaraan. Jika DBR melebihi batas ketentuan bank, pengajuan pinjaman kemungkinan besar akan ditolak.
Peran Debt Burden Ratio
DBR punya beberapa peran penting dalam konteks keuangan, di antaranya:
- Menilai kemampuan membayar. DBR menjadi indikasi kemampuan calon debitur dalam membayar bunga dan pokok utangnya. DBR yang sangat tinggi bisa menjadi tanda individu atau perusahaan sedang kesulitan memenuhi kewajibannya.
- Menilai kelayakan debitur. DBR membantu bank dan lembaga keuangan menilai apakah calon peminjam layak menerima pinjaman baru, sekaligus mencegah gagal bayar dan kredit macet.
- Menjadi bagian dari credit scoring. DBR adalah salah satu komponen dalam penilaian skor kredit. Semakin tinggi DBR, semakin berat beban utang yang tergambar.
- Membantu perencanaan keuangan. DBR bisa membantu Anda menentukan batas aman cicilan, merencanakan pelunasan utang, dan memprioritaskan pengeluaran bulanan.
Baca juga: Metode Budgeting 50-30-20: Pahami Konsep dan Manfaatnya
Berapa Nilai DBR yang Ideal?
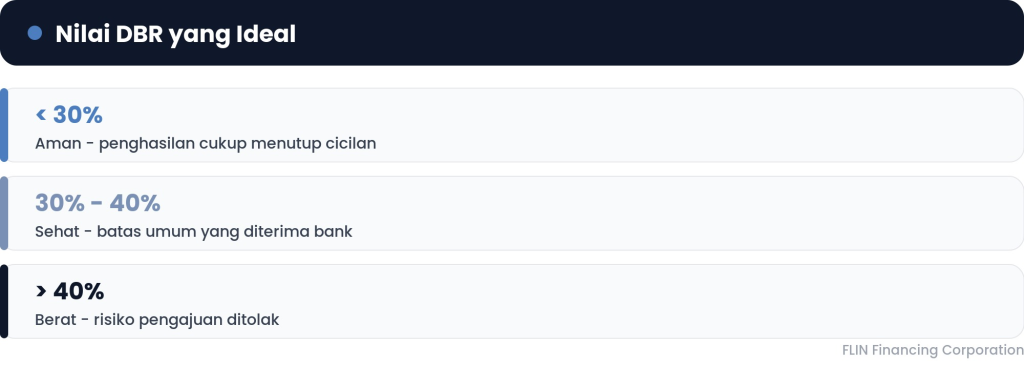
Setiap bank menerapkan kebijakan DBR yang berbeda. Semakin rendah DBR, semakin baik, karena berarti penghasilan bersih bulanan Anda cukup untuk menutup cicilan utang.
Secara umum, DBR yang sehat berada di kisaran 30% sampai 40%. Artinya, total pembayaran utang per bulan sebaiknya tidak melebihi 30% sampai 40% dari penghasilan bersih bulanan.
Meski begitu, nilai ideal DBR bisa berbeda tergantung kondisi keuangan tiap orang, termasuk pengeluaran tetap, biaya hidup, dan faktor ekonomi lainnya.
Cara Menghitung Debt Burden Ratio
DBR umumnya dinyatakan dalam bentuk persentase. Rumusnya sebagai berikut:
DBR = (total cicilan utang per bulan / penghasilan bersih per bulan) x 100%
Agar lebih jelas, mari lihat simulasi berikut. Susanto memiliki penghasilan bersih Rp30.000.000 per bulan. Saat ini ia mengajukan KPR di wilayah Bekasi senilai Rp1 miliar. Ia tercatat memiliki cicilan kartu kredit Rp3.000.000 per bulan dan cicilan mobil Rp5.000.000 per bulan.
Maka perhitungan DBR Susanto adalah:
- DBR = (Rp3.000.000 + Rp5.000.000) / Rp30.000.000 x 100%
- DBR = Rp8.000.000 / Rp30.000.000 x 100%
- DBR = sekitar 27%
Jadi, DBR Susanto berada di sekitar 27%. Angka ini masih di bawah 30%, sehingga pengajuan KPR Susanto kemungkinan besar akan disetujui bank.
Baca juga: Apa Itu Laporan Kredit? Pahami Kegunaan dan Cara Ceknya Secara Online
Faktor yang Memengaruhi Debt Burden Ratio
DBR dipengaruhi sejumlah faktor ekonomi dan finansial yang bisa berubah dari waktu ke waktu, di antaranya:
- Jumlah utang. Semakin besar utang, semakin tinggi pula DBR.
- Penghasilan. Saat penghasilan naik, DBR cenderung turun karena kemampuan membayar utang meningkat.
- Suku bunga. Jika suku bunga naik, biaya bunga atas utang ikut membesar dan DBR bisa meningkat.
- Kondisi makroekonomi. Pertumbuhan ekonomi, inflasi, dan tingkat pengangguran bisa memengaruhi DBR. Ekonomi yang kuat cenderung mendorong penghasilan lebih tinggi dan kemampuan mengelola utang yang lebih baik.
- Pengelolaan utang. Menurunkan DBR bisa dilakukan lewat strategi pengelolaan utang yang efisien, misalnya restrukturisasi utang atau refinancing dengan bunga lebih rendah.
Apakah DBR Memengaruhi Pengajuan Program Dana Talangan FLIN?
Ya, DBR memengaruhi pengajuan Program Dana Talangan di FLIN. Tim credit analyst akan mengecek DBR dengan melihat total pengeluaran dan pembayaran cicilan bulanan calon klien.
Karena itu, FLIN meminta calon klien melampirkan rekening koran 3 bulan terakhir dan slip gaji 3 bulan terakhir.
Langkah ini dilakukan untuk memastikan kemampuan calon klien membayar cicilan dana talangan ke depan, sehingga tidak merasa terbebani. Jika DBR dinilai sesuai, calon klien dianggap layak dan berpeluang besar lolos program dana talangan.
Siap mengambil kendali atas keuangan Anda? Hubungi tim FLIN untuk konsultasi gratis dan temukan skema cicilan terbaik untuk kondisi Anda. Bersama FLIN, wujudkan masa depan bebas utang!